“الرقابة المالية” تشدد ضوابط التمويل الاستهلاكي.. التحليل السلوكي للعملاء يدخل الخدمة من أبريل 2027

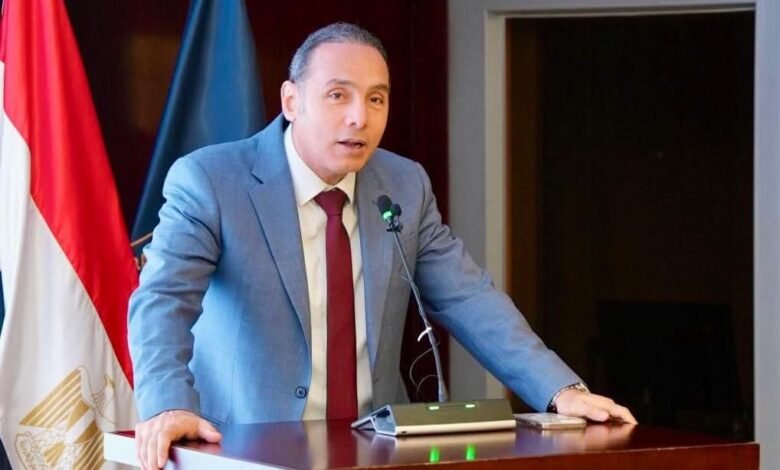
أصدرت الهيئة العامة للرقابة المالية قرارًا جديدًا لتطوير منظومة الاستعلام عن عملاء التمويل الاستهلاكي، بإضافة تقييم التحليل السلوكي باستخدام البيانات البديلة إلى إجراءات التحقق من الجدارة الائتمانية، بما يستهدف رفع كفاءة قرارات منح التمويل وتقليل مخاطر التعثر وعدم السداد.
الاستعلام عبر «آي سكور»
وبموجب القرار رقم 2863 لسنة 2026، تلتزم الشركات المرخص لها بمزاولة نشاط التمويل الاستهلاكي بالاستعلام من شركة الاستعلام الائتماني «آي سكور» عن التقييم القائم على التحليل السلوكي للعملاء باستخدام البيانات البديلة.
يتعين على الشركات مراعاة نتائج هذا التقييم عند اتخاذ قرارها الائتماني، سواء بمنح التمويل للعميل أو رفضه.
التطبيق يبدأ من أبريل 2027
أوضحت الهيئة أن الاستعلام عن تقييم العملاء القائم على التحليل السلوكي سيبدأ اعتبارًا من 1 أبريل 2027، وذلك بعد جاهزية النظام المخصص لهذه الخدمة لدى شركة الاستعلام الائتماني.
ويأتي القرار إلى جانب الضوابط القائمة الخاصة بالتحقق الرقمي من بيانات العملاء والهوية الرقمية، والاستعلام عن تعاملاتهم الائتمانية مع جهات التمويل المصرفي وغير المصرفي.
تقييم أدق للجدارة الائتمانية
أكد الدكتور إسلام عزام، رئيس الهيئة العامة للرقابة المالية، أن التحقق الرقمي من بيانات العملاء والاستعانة بالتقييم القائم على التحليل السلوكي باستخدام البيانات البديلة سيسهمان في رفع كفاءة إجراءات التأكد من الجدارة الائتمانية، وتعزيز سلامة قرارات منح التمويل.
أشار إلى أن هذه الإجراءات تستهدف أيضًا تقليل احتمالات العجز عن السداد، بما يدعم استقرار شركات التمويل ويحد من المخاطر المرتبطة بالتوسع في الائتمان.
القرار جاء بعد مشاورات مع شركات التمويل
أوضح رئيس الهيئة أن القرار جاء عقب سلسلة من الاجتماعات التشاورية مع شركات التمويل الاستهلاكي وشركة «آي سكور»، مؤكدًا حرص الهيئة على استمرار الحوار مع أطراف النشاط لتحقيق التوازن بين دعم نمو التمويل غير المصرفي ومواجهة المخاطر والتحديات.
أشار إلى أن تعثر العملاء ومخاطر عدم السداد قد تنعكس على الاستقرار المالي للشركات، وهو ما يتطلب تطوير أدوات تقييم أكثر كفاءة ودقة.
خطوة جديدة في تطوير التمويل غير المصرفي
أكد إسلام عزام أن القرار الجديد يأتي ضمن مسار متكامل لتطوير الإطار التنظيمي لأنشطة التمويل غير المصرفي، بالتوازي مع إجراءات سابقة، من بينها الربط اللحظي بين شركات التمويل الاستهلاكي وتمويل المشروعات وشركة الاستعلام الائتماني، إلى جانب تطبيق منظومة التحقق من هوية العملاء باستخدام رمز التحقق OTP.
أوضح أن هذه الإجراءات تستهدف تحسين كفاءة التشغيل وقرارات التمويل، وتيسير أعمال المتابعة والرقابة، ومواكبة التطورات التكنولوجية وتغيرات السوق وتنوع المخاطر.